
Rapporto sull'innovazione in agricoltura
21 ottobre 2026
a cura di Il Sole 24ORE Radiocor

Intelligenza artificiale, satelliti e droni, così l’innovazione entra nell'azienda agricola
La gestione di grandi masse di dati in grado di ottimizzare i processi dal campo alla tavola sta assumendo un ruolo centrale di fronte alla crisi climatica e alla volatilità dei mercati coinvolgendo sempre più anche trasformatori e distributori
Aumentare l’efficienza aziendale e alzare il livello qualitativo delle produzioni. Due obiettivi ambiziosi, tanto più nell’agroalimentare, settore maggiormente soggetto, rispetto ad altri, agli impatti del cambiamento climatico, della volatilità dei prezzi e della scarsità di risorse, suolo e acqua in particolare.
Fattori a cui si affianca una crescente richiesta di trasparenza e informazione sull’origine e la salubrità dei prodotti, esigenza espressa da una sempre più ampia e articolata platea di consumatori.
È in questo scenario che si sta affermando, anche nelle campagne italiane, lo Smart AgriFood, un modello nel quale interagiscono tecnologie digitali e grandi masse di dati, in grado di ottimizzare i processi dal campo alla tavola, coinvolgendo trasformatori e distributori.
In agricoltura, questa evoluzione, meglio nota come Agricoltura 4.0, si sviluppa con la diffusione di pratiche agronomiche cosiddette di precisione e di macchinari e attrezzature evoluti.
Sensori Iot, satelliti, droni, piattaforme cloud, robotica, big data e intelligenza artificiale, anche con l’ausilio della blockchain, consentono di raccogliere e integrare informazioni su suoli, colture, clima e allevamenti. Il dato diventa strumento operativo e strategico, in grado di sostenere le decisioni su quando irrigare, dove intervenire, quanto concimare o come prevenire una malattia, limitando gli sprechi nell’impiego dei mezzi tecnici e i costi connessi.
In questo contesto, l’innovazione, che sta assumendo caratteristiche sempre più spinte con il ricorso a tecnologie digitali evolute, non si limita, come detto, al settore primario. La condivisione delle informazioni può migliorare infatti pianificazione, logistica, tracciabilità, controllo della qualità, nonché i rapporti tra tutti gli attori della filiera, rendendo l’intero sistema agroalimentare più efficiente, ma anche più resiliente e sostenibile sotto il profilo ambientale e economico.

Oltre 400 aziende nel mondo impegnate nello sviluppo della robotica agricola
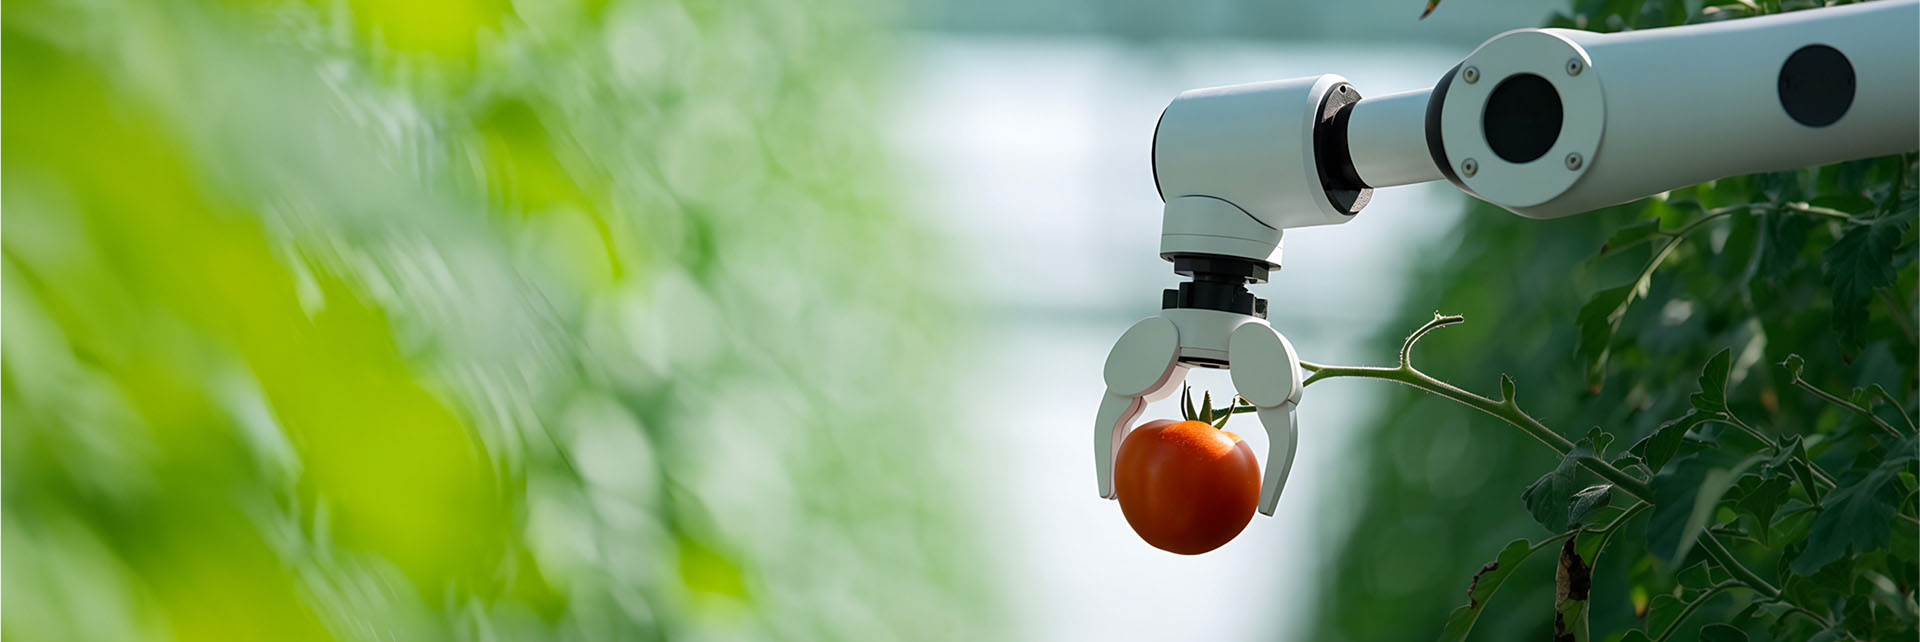
La sfida non è soltanto sviluppare tecnologie in grado di operare autonomamente nei campi, ma trasformarle in soluzioni affidabili e soprattutto sostenibili economicamente per le aziende agricole. Dai trattori senza conducente ai sistemi autonomi per l’agricoltura di precisione e il crop management: oltre alle sfide ambientali a spingere il mercato c’è anche la carenza di manodopera.
A fotografare l’evoluzione del comparto è il “2026 Crop Robotics Landscape”, la mappatura periodica realizzata da The Mixing Bowl con il supporto della Californiana AgTech Alliance, realtà che riuniscono competenze provenienti dal mondo agricolo, industriale, accademico e della ricerca. La metà delle imprese censite è in Europa, concentrata soprattutto in Germania e Olanda.
La robotica agricola accelera e, dopo una lunga fase dominata dalla sperimentazione, comincia ad assumere i contorni di una vera industria. Nel mondo sono ormai più di 400 le aziende impegnate nello sviluppo di robot e sistemi autonomi destinati al settore primario, contro oltre 330 nel 2024 e circa 240 nel 2022.
A fotografare l’evoluzione del comparto è il “2026 Crop Robotics Landscape”, la mappatura periodica realizzata da The Mixing Bowl con il supporto della California AgTech Alliance, realtà che riuniscono competenze provenienti dal mondo agricolo, industriale, accademico e della ricerca.
La crescita del numero di operatori nasconde, tuttavia, un mercato fortemente selettivo. Il 20% delle aziende censite nell’edizione 2024 non compare più nella rilevazione del 2026, mentre il 36% dei player presenti quest’anno è costituito da nuovi ingressi.
Un ricambio che, secondo gli esperti, testimonia da un lato la capacità del settore di attrarre nuove iniziative e capitali, ma dall’altro le difficoltà a gestire il passaggio dal prototipo alla commercializzazione su larga scala. La sfida non è infatti soltanto sviluppare tecnologie in grado di operare autonomamente nei campi, ma trasformarle in soluzioni affidabili e soprattutto economicamente sostenibili per le aziende agricole.

Programmi e fondi europei a sostegno della transizione digitale
La transizione digitale dell’agroalimentare europeo è sostenuta con fondi pubblici da diversi strumenti finanziari dell’Ue. Un primo canale è la Politica agricola comune 2023-2027, con i Piani strategici nazionali che includono la digitalizzazione tra le leve per la modernizzazione delle aziende agricole e delle aree rurali, sostenendo investimenti, conoscenze e innovazione.
A monte opera Horizon Europe. Il Cluster 6 finanzia ricerca e innovazione su agricoltura, sistemi alimentari, bioeconomia e risorse naturali, includendo la digitalizzazione tra gli strumenti della transizione. Digital Europe, un programma Ue ad hoc, punta invece sulla diffusione di capacità digitali avanzate, che prevedono lo sviluppo di applicazioni supportate dall’intelligenza artificiale, dati, competenze, hub dell’innovazione e strutture di test, utili soprattutto alle Pmi per sperimentare nuove soluzioni.
Anche la Banca europea per gli investimenti (Bei) ha rafforzato il proprio impegno nel settore. Nel 2025 il Gruppo Bei ha destinato 6,9 miliardi di euro ad agricoltura e bioeconomia, attraverso prestiti, garanzie e strumenti finanziari che hanno sostenuto circa 30 miliardi di investimenti.
Da rilevare che nel 2025 il mercato di Agricoltura 4.0, stando ai dati dell’Osservatorio Smart AgriFood della School of Management del Politecnico di Milano e del Laboratorio Rise dell’Università di Brescia, ha raggiunto in Italia un valore di 2,5 miliardi di euro. Si stima che il 42% delle aziende agricole italiane utilizzi almeno una soluzione di Agricoltura 4.0, mentre la quota della superficie agricola coltivata con tecnologie digitali è ancora limitata al 10%, ma si prevede che possa rapidamente aumentare.

Sicurezza, proprietà e trasparenza dei dati i nodi da sciogliere per lo sviluppo dell’IA
Dalla previsione di una fitopatia alla selezione di un prodotto difettoso, l’intelligenza artificiale sta ampliando le possibilità della digitalizzazione nell’agroalimentare. Il suo valore nasce soprattutto dalla capacità di elaborare grandi quantità di dati provenienti da sensori, satelliti, droni, macchinari, immagini e sistemi gestionali, per trasformarli in indicazioni operative.
In campo, algoritmi di IA possono già riconoscere stress idrico, infestanti o patologie attraverso immagini, stimare rese e fabbisogni delle colture e supportare l’irrigazione, la fertilizzazione e i trattamenti mirati. Integrate con robot e macchine agricole, le soluzioni di Ai rendono più autonome operazioni come diserbo, raccolta e distribuzione degli input. Mentre negli allevamenti, dati e immagini processati con l’ausilio dell’intelligenza artificiale aiutano a monitorare comportamento, salute e benessere animale.
L’IA trova spazio anche nel post produzione, supportando il controllo della qualità, la classificazione degli alimenti, le previsioni di mercato, la gestione delle scorte e l’ottimizzazione della logistica. In questo contesto può integrarsi con altre tecnologie digitali, come la blockchain, utilizzabile per rendere più tracciabili e verificabili dati e informazioni lungo la filiera, dalla produzione alla trasformazione e distribuzione.
Una componente fondamentale è il machine learning. Invece di programmare ogni regola in anticipo, con l’intervento umano, i modelli apprendono relazioni e schemi dai dati storici e sviluppano soluzioni. Possono, per esempio, associare condizioni meteorologiche e caratteristiche del terreno alla probabilità del verificarsi di una patologia o riconoscere visivamente prodotti non conformi. Con l’apporto di nuovi dati inoltre i modelli, aggiornati e affinati, rafforzano le loro capacità predittive.
Le prospettive sono rilevanti, ma richiedono dati di qualità, connettività, competenze e investimenti. In questi processi vanno inoltre governati i temi della sicurezza, della proprietà dei dati e della trasparenza degli algoritmi.
Il futuro più plausibile non è quindi un’agricoltura senza agricoltori, ma un sistema in cui l’IA affianchi persone e imprese nei processi decisionali, favorisca l’integrazione tra tecnologie e competenze e renda più efficiente il coordinamento tra i diversi attori della filiera. Una trasformazione, in sostanza, in cui la tecnologia e i robot non sostituiscono l’esperienza, ma ne amplificano le capacità e le possibilità applicative.


